Domain druckluftschlauch24.de kaufen?
Wir ziehen mit dem Projekt
druckluftschlauch24.de um.
Sind Sie am Kauf der Domain
druckluftschlauch24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftschlauch24.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
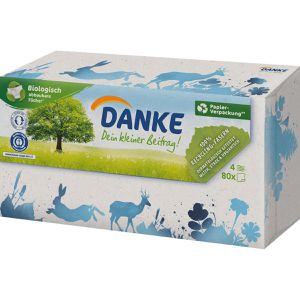
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer ist in der gesetzlichen Unfallversicherung pflichtversichert?
In Deutschland sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer gesetzlich unfallversichert. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel pflichtversichert. Selbstständige und Freiberufler hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. Zudem gibt es bestimmte Personengruppen, wie beispielsweise Ehrenamtliche, die unter bestimmten Voraussetzungen ebenfalls gesetzlich unfallversichert sind. **
-
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
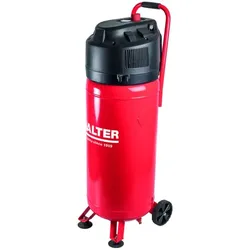
Walter Werkstatt-Kompressor 50 L inkl. ZubehörWALTER Werkstatt-Kompressor 50 L inkl. ZubehörDer WALTER Werkstatt-Kompressor 50 L ist eine vielseitige und leistungsstarke Druckluftlösung. Der Kompressor wurde entwickelt, um die Anforderungen von Profis und Heimwerkern zu erfüllen und arbeitet mit einer Nennspannung von 230 V und einer Frequenz von 50 Hz. Mit einer beeindruckenden Eingangsleistung von 1,5 kW meistert er auch die anspruchsvollsten Aufgaben mit Leichtigkeit. Ob in der Werkstatt oder auf dem Bauplatz, der Kompressor liefert konstante Kraft und Leistung.Mit einer Leerlaufdrehzahl von 4000 min-1 und einem maximalen Arbeitsdruck von 10 bar versorgt der Druckluftkompressor effizient eine Vielzahl von Druckluftwerkzeugen. Der 50-Liter-Kesselinhalt und die Ansaugleistung von 240 l/min sorgen für eine kontinuierliche und reichliche Druckluftversorgung. Dank der Schutzklasse IP30 ist der Kompressor für harte Arbeitsbedingungen geeignet und gegen Staub und Verschmutzung geschützt. Darüber hinaus verfügt er über einen thermischen Überlastungsschalter, der im Falle einer Störung die Stromversorgung unterbricht, um Schäden zu vermeiden.Der Kompressor verfügt über intelligente Funktionen, darunter eine automatische Druckabschaltung. Bei Erreichen des Maximaldrucks von 10 bar schaltet sich der Kompressor ab. Sobald der Tankdruck jedoch auf einen voreingestellten Wert von 8 bar sinkt, schaltet er sich wieder ein und sorgt für einen reibungslosen und effizienten Arbeitsablauf. Dieses intelligente Steuerungssystem spart Energie und verlängert die Lebensdauer des Kompressors.Eines der besonderen Merkmale ist das platzsparende vertikale Design, mit dem Sie Ihren Arbeitsbereich maximieren können. Der Kompromiss bei der Leistung einzugehen. Er eignet sich perfekt für Druckluftwerkzeuge und liefert den erforderlichen Luftdruck und die erforderliche Luftmenge für einen reibungslosen Werkbetrieb. Der ölfreie Motor garantiert einen sauberen Betrieb und vermeidet zudem den lästigen Ölwechsel, was die Wartung vereinfacht.Mit seiner robusten Leistung, den fortschrittlichen Sicherheitsmerkmalen und dem intelligenten Steuerungssystem ist der Kompressor eine Investition in Ihre Arbeitseffizienz. Seine Mobilität, Lebensdauer und Anpassungsfähigkeit machen ihn zu einer wertvollen Ergänzung für jeden Arbeitsbereich. Erleben Sie noch heute den Unterschied in Leistung und Effizienz, indem Sie sich für den WALTER Werkstatt-Kompressor für Ihre Druckluftwerkzeugarbeiten entscheiden. Lieferumfang:-1x Werkstatt-Kompressor -1x Reifenfüller mit Manometer -1x Druckluftverteiler -1x Druckluftschlauch 10 M -1x Ausblaspistole -10x Adapter139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ottofond Wannenfugenband zur Wasserabdichtung - ZubehörDie Fakten - dauerhafte Abdichtung des schutzbedürftigen Bereichs zwischen Bade- oder Duschwanne und Wand - für alle gängigen Bade- und Duschwannen aus Metall, Acryl und Keramik geeignet - wird an der Wanne befestigt und im zweiten Schritt überfliest - selbstklebend, nicht ablösbar - wasserundurchlässig - silikonverträglich - geschlossenzellig - 3,3 m lang - 75 mm breit - Artikelnummer: 192000 - EAN: 400548904721439,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist in der gesetzlichen Unfallversicherung pflichtversichert?
In Deutschland sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer gesetzlich unfallversichert. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel pflichtversichert. Selbstständige und Freiberufler hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. Zudem gibt es bestimmte Personengruppen, wie beispielsweise Ehrenamtliche, die unter bestimmten Voraussetzungen ebenfalls gesetzlich unfallversichert sind. **
-
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.